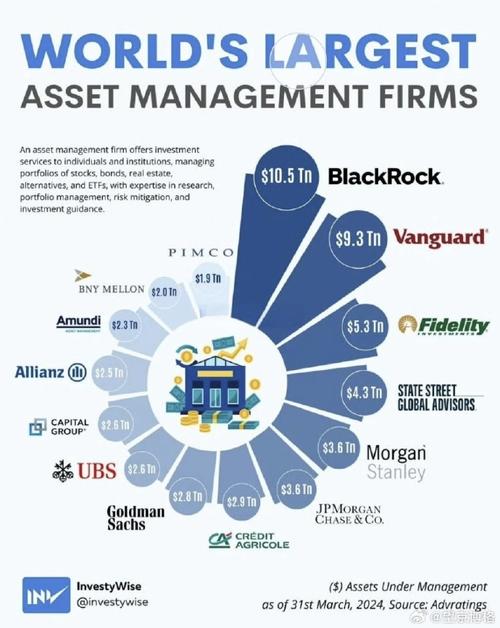
《关于规范金融机构资产管理业务的指导意见》下资管产品的规范与转型分析
2018年4月,中国人民银行、银保监会、证监会、外汇管理局联合发布了《关于规范金融机构资产管理业务的指导意见》(以下简称“资管新规”),标志着我国资产管理行业进入统一监管、规范发展的新阶段。资管新规针对金融机构资产管理业务中的多层嵌套、刚性兑付、期限错配、杠杆过高等问题,提出了一系列规范性要求,旨在防范金融风险、服务实体经济、保护投资者合法权益。\n\n易乱象的根源\n\n资管新规对“资产管理产品”进行了明确界定:指银行、信托、证券、基金、期货、保险资产管理机构、金融资产投资公司等金融机构接受投资者委托,对受托的投资者财产进行投资和管理的金融服务。资管产品包括银行非保本理财产品、信托公司资金信托计划、证券公司及其子公司资产管理计划、基金管理公司及子公司资产管理计划等多种类型。\n\n此前,各类资管产品分别由不同监管部门依据不同规则进行监管,标准不一,缝隙较多,导致了不少监管套利行为:多层嵌套推高融资成本,刚性兑付累积金融风险。\n\n二、重要举措与总体要求\n\n资指31条核心规定:\n\n- 禁止多层嵌套:资产管理产品只能再投资一层资产管理产品所投的资管产品,且所投资的资管产品不得再投资公募证券投资基金以外的资产管理产品;\n- 打破刚性兑付:明确要求金融机构不得以任何形式承诺保本保收益,对刚性兑付行为进行严肃查处;\n- 规范资金池:要求每只资产管理产品的资金单独管理、单独建账、单独核算,不得不当使用具有滚动发行、集合运作、分离定价特征的资金池业务;\n- 降低期限错配风险:对封闭式资管产品的期限提出了明确要求,并限制开放式产品的投资范围,以防止通过短期资金对接长期资产引发的流动性风险;\n- 控制杠杆水平:对公募和私募产品的负债比例设定了不同的上限;\n- 实行净值化管理:要求资管产品按照公允价值原则确定净值,及时反映基础资产的收益和风险。\n\n对资管产品发行和运作的影响深远:理财、信托等业务的规模出现收缩; 结构逐步优化; 刚性兑付预期被打破后,投资者风险自担意识不断增强; 净值型产品的占比持续提升; 赛道由传统的存款替代转向标准化资产投资; 推动金融机构加大主动管理的投研建设。\n\n应对措施与未来展望要求:(三有坚持以下几个方面:一是回归资产管理业务本源)打破刚兑的理念逐渐渗透)封闭式产品投研和主动管理能力将真正成为资管机构的核心薪酬';二是'':面向合格投资者方能凸显未来竞争之势〕总之之,资管行业开完善监管体系资管产品的不断完。为背景下,形成良性用金融科技的竞争优势,可以预言期待,走出转型阵的产品;专业机构。
}
如若转载,请注明出处:http://www.youlingvc.com/product/48.html
更新时间:2026-10-15 07:33:51